投資信託
投資信託とは、多くの投資家から集めた資金をひとつにまとめ、運用会社が株式や債券などに投資・運用する金融商品です。投資家一人ひとりが個別に株式などを購入する代わりに、投資信託を通じて間接的にさまざまな資産へ投資できます。
メリット
投資信託は、投資家にとって、株式や債券に比べ少額の投資資金でも分散投資ができる、投資の資金は専門家により運用されるなどのメリットがあります。
-
- 少額から分散投資しやすい
- 株式や債券などに分散投資できる
- 運用会社の専門家が運用方針に基づいて投資・運用を行う
リスク
投資信託は株式や債券などに投資するため、基準価額は株式市場などの動向により変動します。投資信託は元本が保証されていないため、基準価額は市場などの動向により変動します。
-
- 価格変動リスク
- 為替変動リスク
- 信用リスク
- 金利変動リスク
- 流動性リスク
投資の基本
投資信託のメリットとリスクを踏まえた投資の基本は以下になります。
- 資産の分散
資金を1つの金融資産にまとめて投資せず、株式と債券、複数の業種、国内と国外など様々な対象に分散して投資すればリスクは分散されます。 - 長期保有
市場は短期間では一時的な要因で大きく変動することがありますが、長期間でみると、この変動リスクが小さくなる傾向があります。 - 時間の分散
定期的に一定金額で投資信託を購入するドルコスト平均法は、価格が下落したときにも購入するため、平均購入価格を抑える効果が期待できます。
このように、長期・積立・分散は、価格変動リスクを抑えながら資産形成を行うための基本的な考え方です。ただし、これらによって損失がなくなるわけではありません。
投資信託の仕組み
投資信託の運営は、委託者、受託者、販売会社などにより行われます。
| 役割 | 金融機関 | 機能 |
| 販売会社 | 証券会社・銀行 | 投資信託の募集と販売、目論見書・運用報告書の交付 |
| 委託者 | 投資信託運用会社 | 投資信託の設定、受託者への運用指図、目論見書・運用報告書の作成、分配金などの支払い |
| 受託者 | 信託銀行 | 運用会社からの指図に従って、株証券市場への投資、信託財産の保管・管理 |
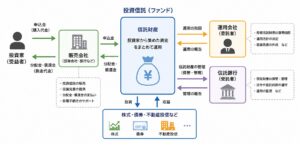
尚、仮に投資信託の各機関が破綻しても、信託財産は販売会社・運用会社・信託銀行それぞれの固有財産とは分別して管理されるため、投資家が預けたお金は投資額に関わらず制度的に守られています。
- 販売会社が破綻した場合
信託財産に直接的な影響はありません。保有していた投資信託は、別の販売会社に移管され、移管先の販売会社で取引することが可能です。 - 運用会社が破綻した場合
信託財産に直接的な影響はありません。運用していた投資信託は、他の運用会社に運用が引き継がれるか、繰上償還されます。 - 信託銀行が破綻した場合
信託財産は信託銀行自身の財産とは区分して管理することが法律で義務づけられているため、信託財産に影響はありません。投資信託は、破綻時の基準価額で解約されるか、他の信託銀行に移管されそのまま保有することができます。
投資信託の種類
投資信託にはいくつかの分類方法があります。
- 法的な形態で分類:
- 契約型
委託者と受託者の契約(投資信託契約)によって成立する投資信託 - 会社型
投資を目的とする法人を設立することによって組成される投資信託
- 契約型
- 購入方法で分類:
- 単位型
投資信託の設立時(当初募集期間)でのみ購入できる投資信託 - 追加型
投資信託が運用されている期間中いつでも購入できる投資信託。信託期間が無期限のものが多く、巨大な基金を持つ投資信託になる可能性があります。
- 単位型
- 募集方法で分類:
- 公募型
多数の投資家に取得させることを目的とした投資信託 - 私募型
機関投資家など限られた投資家に取得させることを目的とした投資信託
- 公募型
- 換金方法で分類:
- オープンエンド型
運用期間中の解約が行える投資信託。基金の流出が少ないため、安定的に運用を行うことができます。 - クローズドエンド型
運用期間中の解約が行えない投資信託
- オープンエンド型
国内の多くの投資信託は、契約型・追加型・公募・オープンエンド型になります。
売買の実際
基準価格
基準価格とは、純資産総額を受益権口数で割ったものです。純資産総額とは、投資信託に組み込まれている株式や債券を時価で評価した資産総額から運用に必要な諸経費や未払い金などを差し引いて求めます。
$$\mbox{基準価格}=\frac{\mbox{純資産総額}}{\mbox{受益権口数}}=\frac{\mbox{資産総額}-\mbox{諸経費}-\mbox{未払い金}}{\mbox{受益権口数}}$$
基準価格は、投資信託の価格に当り、この基準価格に基づいて買付けや換金を行います。基準価格の価額は、1日に1回算出・公表されます。
分配金
分配金とは、投資信託が株式や債券に対して投資し、運用して得た収益を、保有口数に応じて投資家に分配されるものです。
- 普通分配金:投資信託が新たに生み出した利益
- 特別分配金:投資信託の元本の払戻金
分配金は、投資信託が新たに生み出した利益をそのまま配っているとは限りません。投資信託の信託財産から支払われ、資産総額は減少するため、投資信託の基準価格は下がります。
解約価格
解約価格とは、解約請求により喚起する場合の価格です。原則として基準価格ですが、信託財産保留金を徴収するファンドもあります。
解約価格 = 基準価格 - 信託財産保留金
信託財産留保額は、解約する投資家が負担する費用としてファンドに残され、保有を続ける投資家との公平性を図るために設定されることがあります。
購入時手数料
購入時手数料とは、投資信託を購入するときに販売会社に支払う手数料です。手数料が掛からないいノーロードと呼ばれるの投資信託もあります。なお、現在の投資信託については、手数料率だけでなく実質的な保有コストも重要です。
信託報酬
信託報酬は、投資信託を保有している間、運用・管理のために間接的に負担する費用です。但し、「年○%」と表示されても、毎年その金額が口座から直接引き落とされるわけではありません。
信託報酬は、公社債投資信託より株式投資信託のほうが高めで、国内の投資より海外の投資のほうが高めになります。
信託財産保留金
信託財産保留金は、投資信託を解約する投資家がいる場合に、投資信託を保有し続ける投資家が迷惑がかからないようにする費用です。解約する場合は、運用中の投資信託の中の資産を売却する必要があり、手数料などが発生し、運用効率が下がるためです。
信託財産保留金は全ての投資信託に設定されているわけではありませんが、長期に保有する投資家にとっては、信託財産保留金が設定されている投資信託のほうが有利になる場合があります。
投資信託の税金
投資信託で発生する税金について説明します。
課税の基本ルール
個人が投資信託運用で得た利益には、原則として20.315%の税金(申告分離課税)が掛かります。
-
- 所得税: 15%
- 復興特別所得税: 0.315%(所得税額の2.1%)
- 住民税: 5%
税金が掛かるタイミング
- 分配金を受け取ったとき
運用期間中に投資信託から支払われる分配金には、税金が掛かるものと取られないものがあります。分配金の種類 概要 課税の有無 普通分配金 運用によって得られた利益から支払われる分配金 課税対象(20.315%) 元本払戻金
(特別分配金)投資した元本の一部を取り崩して払い戻されるお金 非課税 - 換金(売却)・償還したとき
購入した時の価格より高く売却できた場合の差額(譲渡益・換金益)に対して、20.315%の税金が掛かります。
口座の種類と確定申告
購入時に開設する口座の種類によって、確定申告の手間が変わります。
- 特定口座(源泉徴収あり)
- 証券会社が税金を自動計算して差し引いて(源泉徴収して)くれます。
- 原則として確定申告は不要です。初心者・手間を掛けたくない方に最も一般的です。
- 特定口座(源泉徴収なし)
- 証券会社が年間の損益計算書を作成してくれますが、自分で確定申告・納税をする必要があります。
- 一般口座
- 年間の損益計算から確定申告まで、すべて自分で行う必要があります。
節税のポイント・制度
- NISA(少額投資非課税制度)の活用
- NISA口座で購入・運用した投資信託から得られる分配金や売却益は、税金が0円(非課税)になります。
- 損益通算と繰越控除
- 課税口座(特定口座や一般口座)で損失が出た場合、他の株式や投資信託の利益と相殺して税金を減らす損益通算ができます。
- 相殺しきれなかった赤字は、確定申告をすることで最大3年間繰り越して翌年以降の利益と相殺可能です(損益の繰越控除)。